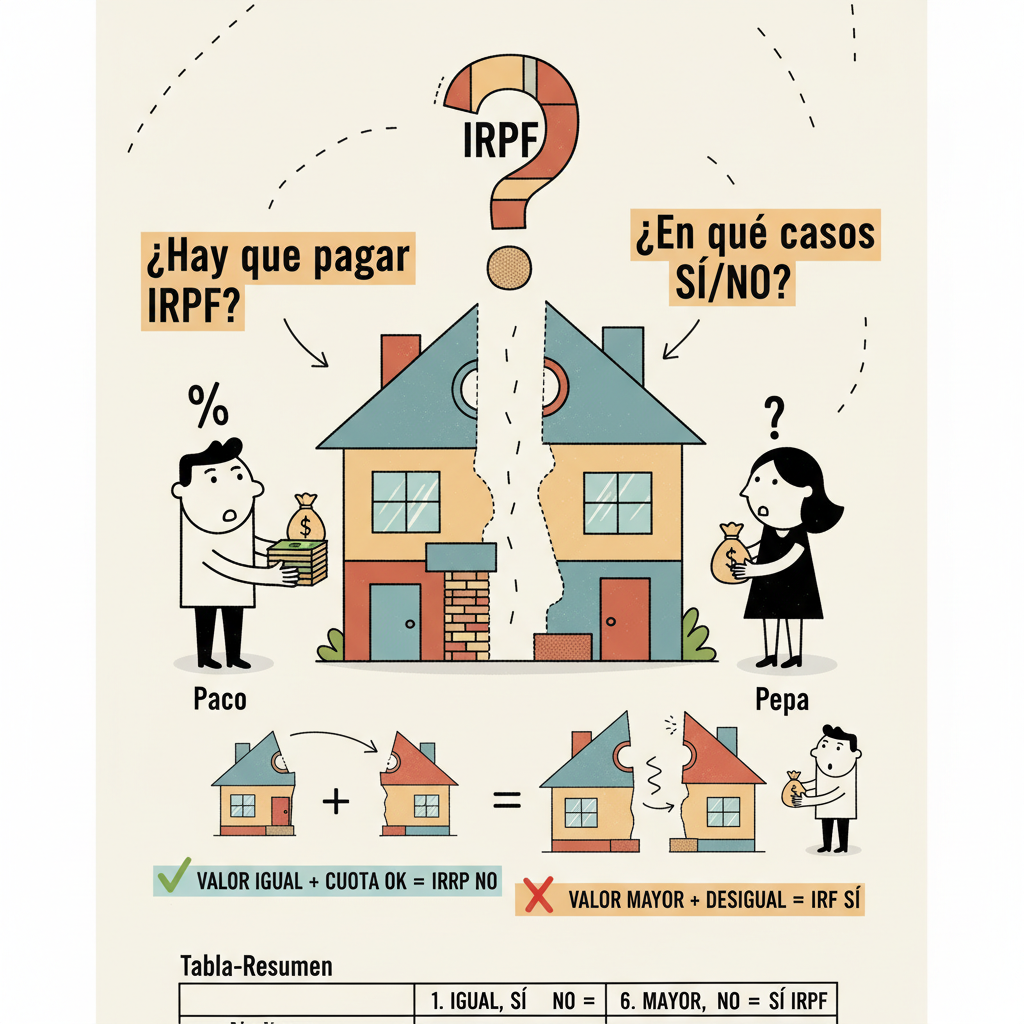
Respuesta rápida: si en la extinción de condominio te adjudican menos de lo que te corresponde según tu cuota, o nada, transmites parte de tu cuota.
Y esa transmisión te produce una ganancia o una pérdida patrimonial en el IRPF, exista o no compensación en metálico.
Solo no hay nada que declarar cuando lo que te adjudican se corresponde con tu cuota de titularidad.
| Cómo se adjudica | Tú, en el IRPF | El otro comunero |
|---|---|---|
| Las adjudicaciones se corresponden con la cuota de cada uno | No hay alteración patrimonial. No tributas. | Tampoco tributa en el IRPF. |
| Recibes menos de tu cuota y no te compensan | Ganancia patrimonial a título lucrativo por tu déficit. Si el resultado es negativo, declaras la operación pero no lo integras. | Su exceso de adjudicación tributa en Donaciones. |
| Recibes menos de tu cuota y te compensan en metálico | Ganancia o pérdida patrimonial a título oneroso. La pérdida la puedes compensar. | Su exceso tributa en Actos Jurídicos Documentados si era inevitable por la indivisibilidad de los bienes. Si se podía haber evitado con otro reparto, en Transmisiones Patrimoniales. |
Si todavía no sabes en qué caso estás, tienes los nueve casos en los que la extinción de condominio paga o no paga IRPF. Aquí vamos a los cálculos.
Qué es el exceso de adjudicación y dónde tributa
Cuando en la división de la cosa común o en la disolución de una comunidad de bienes se atribuyen a uno de los comuneros bienes por mayor valor del que le corresponde según su cuota, se genera para él un exceso de adjudicación.
Ese exceso tributa en el Impuesto sobre Sucesiones y Donaciones si no hay compensación en metálico.
Y en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados si la hay.
Dentro de este último, el exceso inevitable, porque los bienes no admiten un reparto más equilibrado, tributa en Actos Jurídicos Documentados. El que se podía haber evitado con otro reparto, en Transmisiones Patrimoniales.
Tú, como comunero que transmite toda su cuota o una parte, obtienes una ganancia o una pérdida patrimonial. Con compensación o sin ella.
Si las adjudicaciones se corresponden con tu cuota
Primero se calcula, sobre el valor actual de los bienes, la parte que te corresponde.
Es el resultado de multiplicar tu porcentaje de participación por el valor de todos los bienes, descontadas las cargas y obligaciones.
Si lo que te adjudican se corresponde con esa cuota, no existe alteración patrimonial. No hay ganancia ni pérdida, y en el año de la extinción no tributas (artículo 33.2 de la Ley del IRPF).
Si más adelante transmites el bien que te han adjudicado, tomarás la fecha y el valor de adquisición originarios. Será entonces cuando se calcule la ganancia o la pérdida.
Ejemplo: liquidas la sociedad de gananciales y cada uno se queda un piso
Tú y tu cónyuge disolvéis la sociedad de gananciales. Tenéis dos inmuebles, y uno de ellos está gravado con un préstamo.
| Concepto | Importe |
|---|---|
| Inmueble 1: valor de adjudicación | 180.000 € |
| Inmueble 1: adquirido en 2010 por | 120.000 € |
| Inmueble 2: valor de adjudicación | 260.000 € |
| Inmueble 2: adquirido en 2013 por | 210.000 € |
| Préstamo pendiente sobre el inmueble 2 | 80.000 € |
Tú recibes el inmueble 1. Tu cónyuge recibe el inmueble 2 y queda a cargo del préstamo.
| Concepto | Importe |
|---|---|
| Valor total de los bienes (180.000 + 260.000 − 80.000) | 360.000 € |
| Valor de la cuota ideal (360.000 / 2) | 180.000 € |
| Valor de lo que te adjudican a ti (inmueble 1) | 180.000 € |
| Valor de lo que adjudican a tu cónyuge (260.000 − 80.000) | 180.000 € |
| Exceso de adjudicación | 0 € |
No hay exceso de adjudicación ni ganancia patrimonial.
Si un día vendes el inmueble 1, la fecha y el valor de adquisición serán los de 2010, cuando lo adquirió la sociedad de gananciales. No los de la disolución.
Si no se respeta tu cuota y no hay compensación en metálico
En la disolución o en la extinción se calcula la parte que corresponde a cada uno sobre el valor actual de los bienes, descontadas las cargas.
Ese resultado puede ser distinto de lo que efectivamente se adjudica a cada uno. Quien recibe más de lo que le corresponde tiene un exceso de adjudicación. Quien recibe menos, un déficit.
Ejemplo: heredáis tres hermanos dos pisos
Tú y tus hermanos, Elena y Marcos, heredáis por partes iguales dos pisos. Entre los tres formáis una comunidad de bienes.
| Concepto | Importe |
|---|---|
| Piso 1 | 150.000 € |
| Piso 2 | 480.000 € |
| Valor total | 630.000 € |
| Cuota de cada hermano (630.000 / 3) | 210.000 € |
Tú te quedas el piso 1. Elena se queda el piso 2 y compensa a Marcos con 210.000 euros.
| Hermano | Recibe | Resultado |
|---|---|---|
| Tú | 150.000 € | Déficit de adjudicación de 60.000 €, sin compensación |
| Elena | 480.000 € (paga 210.000 a Marcos) | Exceso de adjudicación |
| Marcos | 210.000 € en metálico | Déficit de adjudicación, compensado |
Si recibes menos de lo que te corresponde y no te compensan
Se produce una alteración en tu patrimonio, salvo que el valor de los bienes no haya variado.
Al no haber compensación en metálico, estás transmitiendo a título gratuito la parte de cuota que corresponde a tu déficit. Es decir, la estás donando.
Tu cuota de déficit se obtiene restando al valor que te correspondería según tu cuota el valor de lo que efectivamente te adjudican, y dividiendo el resultado entre el valor actual neto de los bienes.
| Concepto | Importe |
|---|---|
| Valor actual de los bienes | 300.000 € |
| Tu cuota de participación | 25 % |
| Lo que te correspondería (300.000 × 25 %) | 75.000 € |
| Lo que efectivamente te adjudican | 15.000 € |
| Cuota de déficit ((75.000 − 15.000) / 300.000) | 0,20 |
Cómo se calcula tu ganancia o pérdida si no te compensan
Se aplican las reglas de las transmisiones a título lucrativo.
Se calcula la diferencia entre el valor de transmisión y el de adquisición del bien, teniendo en cuenta los gastos, y el resultado se multiplica por tu cuota de déficit.
| Valor de transmisión | Valor de adquisición |
|---|---|
| (+) Importe real de los bienes, siempre que no sea inferior al valor normal de mercado. Si lo es, prevalece este. | (+) Importe real por el que se adquirió, el que figura en la escritura. Si lo heredaste o te lo donaron, el valor declarado en el Impuesto sobre Sucesiones y Donaciones o el comprobado por la Administración, sin que pueda superar el valor de mercado. |
| (−) Gastos y tributos inherentes a la donación que hayas pagado tú. | (+) Coste de las inversiones y mejoras: las que aumentan la capacidad o la habitabilidad del inmueble o alargan su vida útil. |
| (+) Gastos y tributos de la adquisición: IVA, Transmisiones, Sucesiones, notaría, registro, tasación, inmobiliaria, constitución de la hipoteca, arquitecto, aparejador y licencia de obras. Los intereses no. | |
| (−) Amortizaciones del tiempo en que el inmueble ha estado alquilado, las hayas deducido o no. Como mínimo, la amortización mínima. |
Si el resultado es negativo, declaras la operación, pero no integras ese resultado en tu declaración (artículo 33.5.c de la Ley del IRPF).
Si es positivo, declaras como ganancia patrimonial el importe obtenido multiplicado por tu cuota de déficit.
Ejemplo: disuelves la sociedad de gananciales y tu cónyuge se queda la casa con la hipoteca, sin compensarte
Tú y tu cónyuge adquiristeis un piso para la sociedad de gananciales en 2014. En 2026 disolvéis la sociedad.
| Concepto | Importe |
|---|---|
| Precio de adquisición del piso (2014) | 300.000 € |
| Gastos de adquisición | 9.000 € |
| Valor del piso en 2026 | 360.000 € |
| Hipoteca pendiente en 2026 | 200.000 € |
Tu cónyuge se queda el piso y la hipoteca. Tú no recibes nada.
| Concepto | Importe |
|---|---|
| Lo que te correspondía ((360.000 − 200.000) / 2) | 80.000 € |
| Tu cuota de déficit (80.000 / 360.000) | 0,2222 |
| Valor de transmisión | 360.000 € |
| Valor de adquisición (300.000 + 9.000) | 309.000 € |
| Diferencia | 51.000 € |
| Tu ganancia patrimonial (51.000 × 0,2222) | 11.333 € |
Declaras esos 11.333 euros como ganancia patrimonial en tu renta de 2026.
Ejemplo: extinguís el condominio de dos inmuebles sin compensaros las diferencias
Tú y tu hermano sois titulares en proindiviso, al 50 %, de dos inmuebles sin cargas. En 2026 extinguís el condominio sin compensaros económicamente las diferencias que resultan del reparto.
| Concepto | Importe |
|---|---|
| Inmueble 1: valor en la escritura de extinción | 170.000 € |
| Inmueble 1: adquirido en 1998 por | 70.000 € |
| Inmueble 2: valor en la escritura de extinción | 310.000 € |
| Inmueble 2: adquirido en 2003 por | 180.000 € |
A ti se te adjudica el inmueble 1. A tu hermano, el inmueble 2.
| Concepto | Importe |
|---|---|
| Valor total de los bienes (170.000 + 310.000) | 480.000 € |
| Valor de la cuota ideal (480.000 / 2) | 240.000 € |
| Valor adjudicado a tu hermano | 310.000 € |
| Exceso de adjudicación de tu hermano | 70.000 € |
Tu hermano tributa por ese exceso de 70.000 euros en el Impuesto sobre Donaciones.
Tú tienes una ganancia patrimonial a título lucrativo por la transmisión de parte del inmueble 2:
| Concepto | Importe |
|---|---|
| Porcentaje transmitido (70.000 / 310.000) | 22,58 % |
| Valor de adquisición transmitido (180.000 × 22,58 %) | 40.645 € |
| Valor de transmisión (el exceso de adjudicación) | 70.000 € |
| Tu ganancia patrimonial (70.000 − 40.645) | 29.355 € |
Si eres tú quien recibe más y no compensas al otro
Se genera para ti un exceso de adjudicación.
Ese exceso tributa como una donación en el Impuesto sobre Sucesiones y Donaciones, porque adquieres a título gratuito la parte de cuota que corresponde a tu superávit.
En el IRPF no declaras nada. Pero si en el futuro transmites los bienes, ten en cuenta que los adquiriste en dos momentos distintos y con valores de adquisición diferentes.
Si no se respeta tu cuota, pero hay compensación en metálico
Cuando al repartir los bienes uno de vosotros se queda con más de lo que le correspondía y compensa al otro en metálico, también puede haber ganancias o pérdidas patrimoniales.
Si recibes menos de lo que te corresponde y te compensan en metálico
Se produce una alteración en la composición de tu patrimonio, y puedes tener una ganancia o una pérdida patrimonial a título oneroso.
Su importe se determina por diferencia entre el valor de transmisión y el de adquisición. Si hay más de un bien, la ganancia se distribuye proporcionalmente entre todos.
| Pieza del cálculo | Cómo se obtiene |
|---|---|
| Valor de transmisión | El exceso de adjudicación del otro. Si procede de más de un inmueble, se distribuye proporcionalmente. |
| Porcentaje transmitido | Exceso de adjudicación / valor de mercado del bien transmitido. |
| Valor de adquisición del porcentaje transmitido | Precio de compra × porcentaje transmitido. |
| Ganancia o pérdida | Valor de transmisión − valor de adquisición. |
Si el resultado es una pérdida, la incluyes en tu declaración y puedes compensarla con otras ganancias patrimoniales.
Ejemplo: extinguís el condominio de dos inmuebles con compensación y tienes una ganancia
Mismos inmuebles que antes. Tú y tu hermano sois titulares al 50 % y extinguís el condominio en 2026.
A ti se te adjudica el inmueble 1. A tu hermano, el inmueble 2, y te compensa con 70.000 euros.
| Concepto | Importe |
|---|---|
| Valor total de los bienes (170.000 + 310.000) | 480.000 € |
| Valor de la cuota ideal (480.000 / 2) | 240.000 € |
| Valor adjudicado a tu hermano | 310.000 € |
| Exceso de adjudicación de tu hermano | 70.000 € |
| Porcentaje transmitido (70.000 / 310.000) | 22,58 % |
| Valor de adquisición transmitido (180.000 × 22,58 %) | 40.645 € |
| Valor de transmisión | 70.000 € |
| Tu ganancia patrimonial (70.000 − 40.645) | 29.355 € |
Tu hermano no podía recibir un reparto más equilibrado sin seguir en proindiviso, así que su exceso de 70.000 euros es inevitable y tributa en Actos Jurídicos Documentados, no en Transmisiones Patrimoniales.
Ejemplo: disuelves la sociedad de gananciales y tu cónyuge se queda la vivienda habitual compensándote
Os divorciáis y tenéis dos inmuebles en gananciales.
| Concepto | Importe |
|---|---|
| Inmueble 1 (vivienda habitual): valor de adjudicación | 280.000 € |
| Inmueble 1: valor de adquisición | 120.000 € |
| Préstamo hipotecario pendiente sobre la vivienda | 60.000 € |
| Inmueble 2: valor de adjudicación | 120.000 € |
| Inmueble 2: valor de adquisición | 40.000 € |
Tu cónyuge recibe la vivienda habitual, asume la deuda hipotecaria pendiente y te compensa en metálico con 50.000 euros. Tú recibes el inmueble 2.
| Concepto | Importe |
|---|---|
| Valor total de los bienes (280.000 + 120.000 − 60.000) | 340.000 € |
| Valor de la cuota ideal (340.000 / 2) | 170.000 € |
| Total recibido por tu cónyuge (280.000 − 60.000) | 220.000 € |
| Total recibido por ti (120.000 + 50.000) | 170.000 € |
| Exceso de adjudicación de tu cónyuge (220.000 − 170.000) | 50.000 € |
| Porcentaje de la vivienda que transmites (50.000 / 220.000) | 22,73 % |
| Valor de transmisión | 50.000 € |
| Valor de adquisición (120.000 × 22,73 %) | 27.273 € |
| Tu ganancia patrimonial (50.000 − 27.273) | 22.727 € |
Esta ganancia puede quedar exenta por reinversión si, en el plazo de dos años desde la alteración patrimonial, reinviertes los 50.000 euros con los que te compensa tu cónyuge en una nueva vivienda habitual (artículo 38.1 de la Ley del IRPF).
Si la compensación hubiera sido de 35.000 euros, tu ganancia sería la misma, porque el valor de transmisión seguiría siendo los 50.000 euros de exceso. Pero para dejarla exenta del todo bastaría con reinvertir los 35.000 euros que cobras.
Tu cónyuge no tiene alteración patrimonial por la transmisión de su cuota en el inmueble 2, porque es quien recibe el exceso de adjudicación.
Ejemplo: extinguís el condominio con compensación y tienes una pérdida
Tú y tu hermano sois titulares al 50 % de dos inmuebles sin cargas y extinguís el condominio en 2026.
| Concepto | Importe |
|---|---|
| Inmueble 1: valor | 70.000 € |
| Inmueble 1: precio de adquisición | 130.000 € |
| Inmueble 2: valor | 90.000 € |
| Inmueble 2: precio de adquisición | 150.000 € |
A ti se te adjudica el inmueble 1. A tu hermano, el inmueble 2, y te compensa con 10.000 euros.
| Concepto | Importe |
|---|---|
| Valor total de los bienes (70.000 + 90.000) | 160.000 € |
| Valor de la cuota ideal (160.000 / 2) | 80.000 € |
| Exceso de adjudicación de tu hermano (90.000 − 80.000) | 10.000 € |
| Valor de transmisión | 10.000 € |
| Porcentaje transmitido (10.000 / 90.000) | 11,11 % |
| Valor de adquisición (150.000 × 11,11 %) | 16.667 € |
| Tu pérdida patrimonial (10.000 − 16.667) | −6.667 € |
Tu hermano tributa por su exceso de 10.000 euros en Actos Jurídicos Documentados, porque con dos inmuebles indivisibles el exceso era inevitable.
Tú incluyes la pérdida de 6.667 euros en tu declaración y puedes compensarla con otras ganancias patrimoniales.
Si eres tú quien recibe más y compensas al otro
Se genera para ti un exceso de adjudicación.
En principio no se produce ganancia ni pérdida patrimonial. Pero en una transmisión futura tendrás que tener en cuenta esta operación para la fecha de adquisición y el valor de parte de los bienes.
Ese exceso, adquirido a título oneroso, tributa en Actos Jurídicos Documentados si es inevitable por la indivisibilidad de los bienes. Si se podía haber evitado, o al menos reducido, con otro reparto, tributa en Transmisiones Patrimoniales.
Si el inmueble es indivisible y se adjudica a uno solo
Puede que el inmueble sea indivisible o que desmerezca mucho con la división, y que se adjudique a uno solo de los comuneros con la obligación de compensar económicamente a los demás.
Si el valor del inmueble en el momento de la extinción es superior al que tenía cuando se constituyó el condominio, tú, como comunero que transmite su cuota a cambio de precio, generas una ganancia patrimonial a título oneroso.
El comunero al que se adjudica el inmueble y compensa a los demás tributa en Actos Jurídicos Documentados por la parte que adquiere ex novo.
Haz los números de tu caso
Tienes mi calculadora del IRPF en la extinción de condominio, que aplica estas mismas reglas.
Aviso
Los ejemplos son orientativos. El resultado real depende de los valores de cada inmueble, de cómo llegó a cada comunero y de los gastos que se puedan sumar.
¿Vas a firmar una extinción de condominio o ya la firmaste?
Si todavía no has firmado, diseño el reparto antes de ir al notario para que pagues lo mínimo que permite la ley. Te lo dejo por escrito y firmado, y lo llevo hasta el Registro.
Si ya firmaste y crees que pagaste de más, o Hacienda te ha enviado una liquidación por tu extinción de condominio, la estudio y, si hay base, la rectifico o la recurro.
Cuéntame tu caso