
Respuesta rápida: ¿qué es la extinción de condominio?
La extinción de condominio es el acto por el que se termina una copropiedad, habitual en herencias o rupturas, normalmente. Su gran ventaja es la fiscal: tributas por AJD (más barato que TPO) y evitas la Plusvalía Municipal. Pero ojo: si hay compensación y el valor ha subido, Hacienda te espera con el IRPF. Además, si hay hipoteca, necesitas el consentimiento del banco en la escritura para liberar al que sale de la deuda.
Si quieres saber cuánto te toca pagar, prueba mi calculadora de IRPF de la extinción de condominio, que también calcula el caso de los no residentes.
Si estás buscando “extinción de condominio”, puede que te encuentres en uno de estos escenarios: una herencia o una ruptura.
Y te lo digo como lo veo cada día:
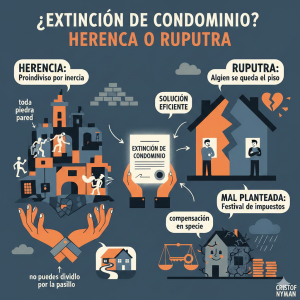
normalmente hay condominio porque viene de herencia bien del padre, bien de la madre o de los dos a la vez y los bienes, como no se aclaran o no se ponen de acuerdo, pues se los adjudican en proindiviso en la mayoría de las ocasiones.
Y luego pasa lo que tiene que pasar: alguien se cansa, alguien quiere salirse, o simplemente descubren que convivir “jurídicamente” en comunidad… es una jaula de grillos.
La buena noticia: la extinción de condominio puede ser una operación muy eficiente.
La mala: si la planteas mal, puedes convertir una solución limpia en un festival de impuestos y sustos.
Si ya tienes una operación concreta entre manos
Esta guía te ayudará a entender el mapa general, pero una extinción de condominio no se gana con teoría: se gana revisando valores, compensación, origen del inmueble, hipoteca, IRPF, plusvalía municipal y AJD antes de firmar.
Aquí tienes mi página principal sobre el tema: extinción de condominio: cómo hacerla bien y evitar errores fiscales.
Contenido de este artículo
ToggleQué es la extinción de condominio (y qué NO es)
Un condominio es una copropiedad: un mismo bien pertenece a varias personas en cuotas (50/50, 1/3, 25%, etc.).
La extinción de condominio (también llamada disolución de comunidad o extinción de proindiviso) es el acto por el que se termina esa copropiedad: el bien queda a nombre de uno, o se reparte/ajusta con otros bienes, o se vende y se distribuye el precio.
Esto es importante: una extinción de condominio no debería ser una compra de cuotas.
En una extinción bien hecha no “te vendo mi parte”, sino que cerramos la comunidad y cada uno concreta lo suyo.
El principio fundamental que rige esta materia se encuentra en el Artículo 400 del Código Civil, que establece que ningún copropietario está obligado a permanecer en la comunidad y puede solicitar la división de la cosa común en cualquier momento.
Jurisprudencia como la de la Sentencia del Tribunal Supremo 719/2024, nos recuerda que esta división no tiene por qué conllevar una transmisión o venta de cuotas, sino una «mera especificación o concreción de un derecho abstracto preexistente«. Es decir, con la extinción le pones “nombres y apellidos» al derecho abstracto preexistente que ya tenías. Verás que te interesa jugar la baza de la especificación para que deshacer la indivisión te suponga el menor desembolso fiscal posible.
Por qué aparece el proindiviso: herencias y ex parejas (los dos “clásicos”)
1) Herencia: proindiviso por inercia
En herencias, el proindiviso aparece muchas veces por salir del paso: se adjudica el bien a partes iguales y “ya veremos”. Hasta que se arrepienten, o quieren liquidez, o se dan cuenta de que decidir reformas, alquileres, ventas o gastos compartidos es una olla a presión.
Aquí va mi regla número uno:
Lo ideal, la verdad, cuando se trata de la comunidad hereditaria es aprovechar la propia partición para adjudicar bienes por entero, cuadrando los haberes lo máximo posible para evitar en lo posible los excesos de adjudicación y que si se producen sean lo más pequeños posible.
Y lo digo sin ambages: toda piedra hace pared.
2) Ruptura/divorcio: alguien se queda con el piso (y punto)
La otra situación típica: ex parejas o matrimonios, que tienen uno o varios bienes en común y deciden irse cada uno por su lado. Y claro: alguien se tendrá que quedar con el piso.
Porque un piso, a efectos prácticos, es indivisible: no puedes dividirlo por el pasillo; harías un destrozo que desmerecería mucho por tal partición. Así que el esquema más común es: adjudicación a uno + compensación al otro.
3) Donación conjunta
Cuando los padres donan en vida —porque en muerte no se puede— alguna propiedad a sus hijos por igual o en porcentajes desiguales, convirtiéndolos en copropietarios.
4) Adquisición conjunta
No es infrecuente que dos o más hermanos que se llevan bien compren un bien inmueble juntos, por ejemplo, como inversión o para uso vacacional.
Problemas concretos de tener un bien en proindiviso
Como todo en la vida, compartir bienes con tus hermanos puede ir sobre ruedas al principio, pero a largo plazo, tu ya sabes que “saltan chispas” por motivos como:
- Uso y disfrute: desacuerdos sobre quién usa la propiedad y cuándo (especialmente en viviendas vacacionales):
—¿Verdad que no os importa que este año —como el pasado y los anteriores— sea yo el que use el apartamento durante todo el mes de agosto?
- Gastos: conflictos sobre cómo, cuándo y quién paga los gastos de mantenimiento, reparaciones, mejoras o impuestos (IBI, comunidad, etc.). Muchos miran para otro lado.
- Decisiones de gestión: imposible poneros de acuerdo para alquilar el apartamento de Torrevieja o el chalet en “Monteperdido” que están muriéndose de asco; y ya no digamos, para realizar obras importantes o vender esas propiedades.
- Necesidad de liquidez: alguno de los hermanos está tieso, necesita vender como el comer; los otros, ni quieren ni pueden comprar ese piso común.
- Relaciones personales: El deterioro de la relación entre hermanos puede hacer insostenible la gestión conjunta de la propiedad. Vaya desde aquí mi reconocimiento a la figura del cuñado o cuñada.
Estas desavenencias pueden dar al traste con las relaciones familiares, haciendo necesaria una solución definitiva. Afortunadamente, te ampara el Artículo 400. del Código Civil: ningún copropietario está obligado a permanecer en la comunidad.
Modalidades de extinción de proindiviso entre hermanos
Tienes varias vías para disolver el condominio, las podemos meter en dos grandes categorías: la vía amistosa y la vía judicial.
1. Acuerdo extrajudicial (vía amistosa)
Es la opción más rápida, económica y recomendable. Tú y tus hermanos llegáis a un acuerdo unánime sobre cómo os repartís los bienes. Las formas más comunes son:
- Adjudicación a un hermano con compensación económica: uno de vosotros se queda con el 100% del inmueble y compensa económicamente a los demás por el valor de su cuota.
- División material del bien: si el bien es divisible (por ejemplo, una finca rústica grande o un edificio que se puede dividir horizontalmente), se forman lotes y se adjudica uno a cada hermano.
- Venta a un tercero y reparto del dinero: todos los hermanos acordáis vender la finca o fincas en el mercado y os repartís el precio obtenido según vuestra cuota de participación.
- Formación de lotes: si hay varios bienes, podéis formar lotes equivalentes para evitar la venta o la indivisión excesiva.
2. La vía judicial de división de la cosa común: ¿Qué pasa si no hay acuerdo?
Cuando la comunicación se rompe y no sois capaces de llegar a un acuerdo amistoso, siempre podéis acudir a tribunales. Este camino, aunque más largo y costoso, garantiza una solución definitiva.
A. ¿Hay que intentar negociar antes de demandar?
Sí. Requisito de procedibilidad. La ley Orgánica 1/2025 promueve el intento de negociación o uso de uno de los llamados Medios Adecuados de Solución de Controversias (MASC), como la mediación, conciliación, oferta vinculante, etc.antes de acudir a la vía judicial
B. El procedimiento judicial: demanda de división de la cosa común
Si la negociación fracasa, cualquier hermano cotitular puede presentar una demanda para que un juez ponga fin a la copropiedad.
- ¿Qué tipo de juicio es? Se tramita a través de un juicio verbal, sin importar el valor de la propiedad.
- ¿Quién puede demandar? Cualquiera de los hermanos copropietarios.
- ¿A quién hay que demandar? A todos los demás copropietarios. Si falta uno, el procedimiento no puede avanzar.
- Objeto del juicio: declarar el derecho de los comuneros a disolver la comunidad y determinar el método de división.
C. La solución final: la venta en pública subasta
Si el inmueble no se puede dividir físicamente (como un piso) o pierde valor si se divide y los hermanos no os ponéis de acuerdo en que uno de vosotros se lo quede y pague su parte a los demás, la sentencia del juez ordenará vender el bien en pública subasta.
- Importante: el juez no puede obligar a un hermano a comprar la parte de otro. Si no hay acuerdo voluntario, la subasta es la única salida legal.
- El dinero obtenido en la subasta se repartirá entre los hermanos según su porcentaje de propiedad una vez descontados los gastos de la ejecución.
Alternativas a la subasta judicial (convenio de realización): incluso una vez iniciado el proceso de ejecución, los hermanos todavía podéis acordar vender la propiedad a través de una inmobiliaria o un portal especializado. Esta opción suele ser más rentable para todos que la subasta judicial.
Subastilla entre comuneros: si la subasta pública queda desierta (nadie puja), se puede celebrar una subasta restringida solo entre los hermanos para ver si alguno se queda el bien por un precio razonable y ponéis fin a la indivisión.
Antes de extinguir: si estás a tiempo, gana el partido en el reparto de la herencia
Este punto es clave y se suele pasar por alto.
Si estás en una herencia y todavía no has firmado el reparto, intenta adjudicar bienes por entero en la propia partición, respetando el título sucesorio lo máximo posible.
No solo en aras de la paz familiar, sino por estrategia fiscal y por evitar “trámites dobles”.
Mi enfoque es nítido: cuantos más «cromos» tengas encima de la mesa, más fácil es que las adjudicaciones casen y los excesos sean mínimos. Y si el reparto “cuadra al céntimo”, mejor que mejor.
El corazón del asunto: exceso de adjudicación
Cuando un bien es indivisible (un piso, por ejemplo), es claro que al adjudicarlo al 100% a uno le surge un exceso de adjudicación respecto a su cuota previa.
La gracia está en distinguir:
- Exceso inevitable: el bien no se puede partir sin que pierda valor, así que la única salida razonable es que se le asigne a uno.
- Exceso evitable: aparece porque el reparto se ha diseñado mal, cuando había repartos más equilibrados.
Y aquí viene lo interesante: la compensación no tiene por qué ser en metálico.
Compensar en dinero (lo típico)
La fórmula clásica: te adjudicas el 100% y pagas al otro una cantidad. Fácil de entender, y suele ser la más usada.
Compensar asumiendo hipoteca (pero ojo con el banco)
También se puede compensar asumiendo la hipoteca… pero que quede claro: si el banco no libera al que sale, esa persona sigue atada a la deuda aunque ya no sea dueña.
Compensar “en especie” con otro bien
Esta parte marca la diferencia:
puedes compensar tu exceso de adjudicación dándole a la otra parte la adjudicación de otro bien que tengáis en común. Es como una permuta, pero sin ser una permuta.
¿La lógica? Tal cual:
se «cierra» una comunidad, se genera un derecho de crédito; y se «cierra» la otra comunidad y se genera un derecho de crédito para el otro; y luego, compensación de créditos del artículo 1195 del CC: si yo te debo 100 y tú me debes 100, estamos en paz.
Esto, bien armado, permite cuadrar adjudicaciones y evitar excesos “feos”.
¿Una comunidad o varias? Cuando el diseño civil manda (y Hacienda no pinta nada)
Aquí es donde aparecen discusiones interesantes.
A veces Hacienda te dice: “como este inmueble se compró en 2023 y el otro en 2025, son comunidades distintas”.
Y de eso nada.
No es el derecho tributario, ni la DGT quien tiene que decidir qué es y qué no es una comunidad de bienes; eso lo marca el derecho civil.
Cuando existe triple identidad:
- de comuneros,
- de porcentajes,
- y de régimen jurídico,
la lógica civil es que hay una sola comunidad, aunque haya varios inmuebles.
Ya te anticipo que, aunque los bienes provengan de distintos títulos (una parte por herencia del padre, otra por herencia de la madre), si los titulares y las cuotas son los mismos, a efectos prácticos y fiscales se puede gestionar su extinción como un único patrimonio colectivo, tal y como se desprende de la Sentencia del Tribunal Supremo 719/2024.
Ahora bien, ten cuidado con los distintos regímenes jurídicos.
Tú mismo lo vas a ver con un ejemplo muy habitual: matrimonio con un piso privativo (comprado de solteros) y otro ganancial.
Ahí, aunque los “dueños” sean los mismos, Pepa y Pepe, el régimen no es el mismo: en la comunidad ordinaria hay cuota (50%) y puede venderse a un tercero… en la sociedad de gananciales no hay cuota que valga ni se puede vender nada sino se hace de la mano con el otro cónyuge.
Esto no es hablar por hablar: este detalle te cambia el diseño y, a veces, la fiscalidad.
Paso a paso: cómo hago yo una extinción de condominio para que salga limpia
1) Acordar lo básico (antes de llamar al notario)
- Qué bienes entran en la operación.
- Quién se adjudica qué.
- Valoración (tasación o acuerdo razonable).
- Compensaciones (dinero / hipoteca / encaje con otros bienes).
- Reparto de gastos.
2) Si hay hipoteca, hablar con el banco primero
Aquí no mando yo, manda la entidad. Si hay que novar o liberar a un codeudor, se negocia antes de firmar.
3) Preparar documentación sin improvisar
Lo normal:
- DNI/NIE y estado civil.
- Título de propiedad / datos registrales.
- Medios de pago (esto es clave: que todo sea trazable y coherente).
- Si aplica: certificados habituales (comunidad, IBI, eficiencia, etc.).
4) Firma de escritura
La escritura es el cierre civil. Se describe adjudicación, compensaciones y, si corresponde, la parte hipotecaria.
5) Impuestos y registro
Se presenta la autoliquidación que corresponda y se inscribe para que el 100% quede a nombre del adjudicatario.
Fiscalidad: por qué “es una maravilla”… y cuándo Hacienda saca el hacha
Lo digo como lo siento:
El detalle de cada impuesto, con el cuadro resumen, está en impuestos de la extinción de condominio.
La fiscalidad de la extinción de condominio es una maravilla. Es como si por ser copropietario tuvieras un pase vip para sortear impuestos.
Pero ese pase VIP tiene reglas.
AJD vs ITP/TPO: el gran punto de ahorro
En una extinción de condominio “pura” (cerrar comunidad y adjudicar por indivisibilidad), lo habitual es que la tributación se limite al Impuesto de Actos Jurídicos Documentados (AJD), y no al Impuesto de Transmisiones (TPO) como en una compraventa de cuotas.
Ojo: el tipo de AJD depende de tu comunidad autónoma.
Y un punto práctico en que no quiero que te pierdas: en el AJD que te cobran porque documentas la extinción de proindiviso en escritura pública, la base no es de “todo el inmueble”.
Solo se grava la parte que adquieres “de nuevas” del otro comunero, no lo que ya era tuyo.
Por eso, cuando alguien me dice “hemos liquidado por el 100%”, me salen sarpullidos.
Plusvalía municipal (IIVTNU): normalmente, el debate es si hay transmisión real
La extinción de comunidad, cuando es una verdadera “especificación” de lo que ya era de cada uno, se suele defender como operación sin transmisión. Ahora bien: si el diseño se parece demasiado a “comprar una cuota” (sale uno, le pagan, y no hay una lógica de partición/cierre de comunidad), el riesgo de que liquiden la plusvalía sube.
IRPF: donde aparece el “hacha” si hay ganancia con actualización de valores
Esta super buena fiscalidad, no lo es tanto en IRPF cuando existe descuadre, con o sin compensación. Ahí estará Hacienda con el hacha esperando cual si fuera una venta.
Traducido: si el comunero que sale cobra una compensación y hay una actualización positiva del valor del inmueble respecto a cuando se adquirió, habrá ganancia patrimonial en IRPF. Lo ha dejado claro el Tribunal Supremo. También, aunque el comunero saliente no cobre, tendrá una ganancia patrimonial, si sufre un «defecto de adjudicación» sin que le den ni las gracias y el inmueble haya aumentado de valor desde que lo adquirió.
“No siempre evitas: a veces solo postergas”
Otro punto muy real:
Algunos de estos impuestos, más que evitarse, se postergan para más adelante, cuando se produzca una venta o una donación.
En operaciones donde no hay transmisión real, la fecha/valor de adquisición de cara a una venta futura puede seguir siendo la original. Es decir: hoy no “pasa” nada, pero mañana, cuando vendas, salta el cálculo.
Operaciones primas hermanas: separación de comuneros y extinciones “raras” (ojo con el diseño)
Aquí hay mucha flexibilidad, más de la que parece.
- Separación de comuneros: alguien sale de lo común, se lleva su parte y “adiós muy buenas”. Los demás siguen en comunidad y sus cuotas se acrecientan de manera natural. Esto, bien armado, puede tener un tratamiento fiscal muy asumible.
- Extinción parcial subjetiva “mal vista” (en lenguaje claro): sale un sujeto, pero no se lleva ningún bien de la comunidad; permanecen los demás… le pagan y adiós.” Esto tributa como compra de cuotas.
Y aquí viene la reflexión práctica:
hay que ponerse en buenas manos porque el diseño debe hacerse por un fino estilista.
Tres casos prácticos típicos (para aterrizarlo)
Caso 1: hermanos con piso heredado al 50%
Primero intento que no nazca el problema: en la partición lo ideal es adjudicar por entero o casi. Si ya están al 50% y quieren cerrar, busco:
- adjudicación a uno,
- compensación,
- y, si hay otros bienes, “casar” adjudicaciones para minimizar excesos.
Para que veas cómo encaja todo lo anterior, te pongo un caso típico de los que estudio.
Ana y Luis heredaron de su madre un piso al 50 %. En la herencia el piso se declaró por 100.000 €, así que cada uno adquirió su mitad por 50.000 €. Hoy lo valoran de común acuerdo en 160.000 € y el valor de referencia del Catastro es de 150.000 €. Ana se queda el piso y le paga a Luis su mitad: 80.000 €.
¿Cuánto paga de AJD el hermano que se queda el piso?
Ana paga AJD solo por la mitad que adquiere de nuevas, y la base es la mayor entre el valor declarado y el de referencia. Aquí manda el declarado: el 50 % de 160.000 € son 80.000 €. Con un tipo del 1,5 %, que es el general en la mayoría de comunidades, salen 1.200 €. No hay TPO, porque el piso no se puede dividir y Ana compensa a su hermano en dinero. Si quieres ver cómo se calcula la compensación cuando hay varios inmuebles, lo explico en la extinción de condominio con compensación económica.
¿Paga IRPF el hermano que sale?
Sí, porque el piso vale hoy más que cuando lo heredaron y Luis cobra por su parte. Su valor de transmisión son los 80.000 € que recibe. Su valor de adquisición, los 50.000 € por los que heredó su mitad, más los gastos e impuestos que pagó entonces por ella. La ganancia, sin contar esos gastos, es de 30.000 € y tributa en la base del ahorro de su renta. Ana no tributa en el IRPF por esta operación: para ella es una adquisición. Tienes todos los supuestos en mi artículo sobre cuándo hay que pagar IRPF en una extinción de condominio.
Si quieres saber cuánto te toca pagar, prueba mi calculadora de IRPF de la extinción de condominio, que también calcula el caso de los no residentes.
¿Y si declaran el valor de la herencia para que Luis no pague IRPF?
Es la jugada que más me proponen: compensar por 50.000 € para que la ganancia de Luis sea cero. Sobre el papel funciona, pero el valor de referencia de 150.000 € sigue siendo la base mínima del AJD de Ana, la Ley del IRPF exige como mínimo el valor de mercado y la diferencia no pagada puede verse como una donación entre hermanos. Lo cuento con detalle en qué valor declarar en la extinción de condominio.
¿Hay que pagar plusvalía municipal?
Ahora no. Una extinción con exceso de adjudicación inevitable y compensado no está sujeta. Pero Ana no se libra del todo: cuando venda el piso, el ayuntamiento contará los años desde la herencia, no desde la extinción. Te lo explico con ejemplos en la plusvalía municipal en la extinción de condominio.
A esto súmale notaría, registro y, si la contratas, gestoría. Para que te hagas una idea, en mi tabla de costes de la extinción de condominio un piso de 200.000 € sale por unos 1.860 € entre las tres cosas, sin contar el impuesto.
Caso 2: ex pareja con hipoteca
La clave es que el que sale quede realmente fuera:
- negociar liberación/novación con banco,
- definir compensación (dinero vs hipoteca),
- y dejar todo trazado y claro.
Caso 3: varios inmuebles y todo “encaja”
Esta es la operación redonda:
Con eso, la fiscalidad es extraordinaria: no hay transmisión, sino mera concreción de la cuota preexistente en bienes concretos; no hay exceso… y por ende… Operación redonda.
Y sí: si me apuras, habrá quien discuta hasta el último detalle (siempre hay alguien), pero cuando el diseño es impecable, la posición es mucho más fuerte.
Aunque cuidado con el valor de la vivienda en la extinción del condominio.
Errores típicos que veo (y que te ahorran dinero si los evitas)
- Firmar sin cerrar el tema de la hipoteca.
- Medios de pago opacos o “en mano” (mal asunto).
- Valorar el inmueble “a ojo” cuando el reparto es conflictivo.
- Montar una salida de un comunero que parece compraventa de cuotas.
- No mirar IRPF si hay subida de valor.
Hacer una extinción cuando en realidad era mejor resolverlo en la partición hereditaria.
7 Consejos clave para dividir la cosa común con final feliz
- Comunicación abierta y honesta: antes de iniciar cualquier trámite, sentaos a hablar con calma. Y tú haz por entender las necesidades o espectativas del otro. Ponte en su lugar, en su cabeza. Literalmente.
- Obtened una valoración profesional: Para evitar disputas sobre el valor del bien, poneros de acuerdo en un tasador top que os valore las fincas. Si no os ponéis de acuerdo, numerad las opciones y haced un “sorteillo”.
- Explorad todas las opciones: no os cerréis a una única solución. Valorad la adjudicación a uno, la venta a un tercero o incluso fórmulas creativas como la adjudicación del usufructo a uno y la nuda propiedad a otro.
- Documentad el acuerdo por escrito: una vez logrado el acuerdo, plasmadlo en un documento privado antes de ir al notario.
- Asesoramiento legal y fiscal: un buen abogado especialista en extinciones de condominio os ayudará a elegir la mejor opción y a entender las implicaciones fiscales, optimizando la carga tributaria.
- Escritura pública: formalizadla ante notario si queréis inscribir la extinción de la proindivisión en el Registro de la Propiedad y que tenga plenos efectos frente a terceros.
- Win win: No es cuestión de sentimientos, sino de números. Una extinción de condominio bloqueada solo tiene un final; la subasta judicial, donde el valor del inmueble cae en picado y los gastos de ejecución se comen vuestro beneficio. Sé inteligente con tu patrimonio. Evita que el juzgado liquide vuestra herencia a precio de saldo. Cierra el trato, declara tus impuestos correctamente y recupera lo que es tuyo sin despilfarrar dinero en terceros.
¿Hablamos de tu caso?
Si prefieres que analice tu situación particular para evitar errores fiscales y diseñar la mejor estrategia, cuéntame tu caso.
Sí, pero sin la firma del banco, la liberación de pagar solo es entre vosotros. Al banco no le vayáis con cuentos.
Tenéis que recabar su consentimiento, en escritura.
Depende del caso: muchas veces lo único que hay que liquidar es el AJD por hacerla en escritura notarial.
Y si lo hacéis dentro de una «partición de herencia», ni eso.
Vigila el IRPF, puedes tener una ganancia o una pérdida si las adjudicaciones no son «clavadas» a vuestros haberes previos en la comunidad.
Con la plusvalía municipal, pasa un poco lo mismo; si os limitáis a especificar en lugar de a transmitir cuotas, no se devenga.
Ni para la bueno, ni para lo malo.
Depende del valor, número de fincas y número de copropietarios. Disolver la comunidad de dos fincas de 50.000 € es más caro que una de 100.000 €. Aunque te parezca raro.
También suele ser más cara una extinción de condominio de tres copropietarios, que de dos.
Si hay acuerdo y uno quiere quedarse el inmueble, la extinción suele ser el camino natural y fiscalmente más barato. En vez de pagar el Impuesto de Transmisiones (6-10%) pagas AJD (0,75%-1,5%).
Si no sois capaces de acordar quién se lo queda, con la venta a valor de mercado salís del entuerto sin pagar TPO ni AJD: eso le tocará al comprador.
Pero de la Plusvalía Municipal y de la Ganancia Patrimonial en el IRPF no os libráis si vendéis por más valor que el de adquisición.
Sí. Hacienda te puede recalificar la operación como donación si ve indicios de que, bajo la apariencia de una extinción de condominio, esconde una donación para eludir impuestos.
Los indicios que te delatan:
- Testamento del que tiene que cobrar diciendo que condona la deuda a su hermano.
- Un aplazamiento acordado difícil de creer.
- La compensación se cobrará sin intereses.
- Vínculo familiar: sois hermanos.
- Se pasa el plazo de cobro, no cobras y no le reclamas a tu hermano.
El acuerdo de la mayoría no puede imponerse al hermano que se opone.
La única salida si no llegáis a un acuerdo unánime es acudir a la vía judicial.
Y una vez ante el juez, aunque dos de tres estéis en sintonía, eso no vincula al juez.
Con que haya uno disconforme, el juez pondrá a la venta el inmueble en púbica subasta.
En la vía amistosa: encargad una tasación y aceptadla como buena. Si no acordáis quién tasa, sorteadlo.
En la vía judicial: se designará un perito judicial y su valoración ira «a misa».
Poder, puedes. Y se hace mucho. Pero con un gran descuento.
Los demás copropietarios, tus hermanos, tienen un derecho de adquisición preferente llamado retracto de comuneros.
E implica que una vez vendida tu parte a un tercero, tus hermanos pueden adquirirla por el mismo precio y condiciones en un plazo determinado, «expulsando» al comprador inicial.
Por ello, lo habitual es ofrecerla primero a los propios hermanos.